eVTOL飞机市场随着Joby Aviation获得丰田2.5亿美元投资加速商业空中出行
eVTOL Aircraft Market Advances as Joby Aviation Secures $250 Million Toyota Investment to Accelerate Commercial Air Mobility
打开原文eVTOL飞机市场 Joby Aviation从丰田汽车公司获得的2.5亿美元战略投资,于2025年5月关闭,加强了两家公司长期合作和su(披露日:2026-10-04)
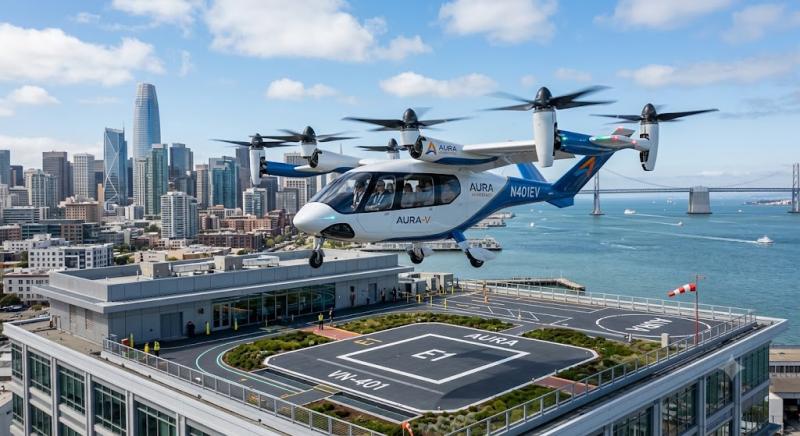
电动垂直起降飞行器市场
丰田汽车公司于2025年5月完成对 Joby Aviation 的250百万美元战略投资,这进一步巩固了两家公司的长期合作,并支持 Joby 开发和商业化电动空中出租车。该笔资金进一步推动电动垂直起降飞行器市场从原型机开发迈向认证、制造规模扩大和商业运营。资金可用性提高,正为飞行器工程研发、量产准备以及新兴城市空中交通网络所需的基础设施提供支持。
下载样本报告(使用企业邮箱可获得较高优先级):-
https://www.datamintelligence.com/download-sample/evtol-aircraft-market?sindhuri
这项投资也为电动垂直起降产业生态中的竞争带来更多机会。Joby Aviation、Archer Aviation、Eve Air Mobility、亿航智能和 BETA Technologies 正在推进各自的载客空中交通、认证和商业部署方案。Eve 于2026年1月获得150百万美元债务融资,以加快电动垂直起降飞行器的开发;与此同时,该公司于2026年7月与 Shearwater Global Capital 达成的协议涉及最多16架飞行器,显示航空金融机构的兴趣正在增长。这些进展为飞行器制造、电池系统、飞行控制技术、垂直起降场以及基于机队的出行服务创造了机会。
根据 DataM Intelligence 的数据,全球电动垂直起降飞行器市场在2026达到5.6十亿美元,预计到2035将达到3,778.9十亿美元,预测期2032-2035的复合年增长率为78.3%。电力推进技术的进步、认证计划、自主飞行技术,以及航空航天和出行生态各领域投资的增加,正共同塑造这一市场。
在政府支持、商业化举措以及中国、印度、日本和韩国的积极研发推动下,亚太地区目前引领电动垂直起降飞行器市场;中东和非洲则是增长最快的地区。随着空中出租车服务和短途城市出行网络不断发展,载客电动垂直起降飞行器仍是领先的应用细分市场。随着认证、基础设施和数字空中交通系统日趋成熟,自主和半自主平台也越来越受关注。
近期重要进展——美国和北美
✅ 2026年9月:美国联邦航空局和美国交通部启动了先进空中交通/电动垂直起降飞行器整合试点计划(eIPP)在德克萨斯州的首批演示活动。Joby 和 BETA 执行了旨在测试达拉斯、奥斯汀、圣安东尼奥和休斯敦之间真实航线的飞行。Joby 还在佩罗特机场沃斯堡联盟机场建设一座面积为45,000平方英尺的运营设施,显示其正从演示飞行转向本地化运营基础设施建设。
✅ 2026年9月:Joby 使用配备自主飞行系统的飞行器完成了横跨美国、全程3,199英里的自主飞行;机上安全飞行员未输入任何操控指令,飞行器由最远2,323英里外的人员远程监督。这项演示对电动垂直起降飞行器行业尤为重要,因为该技术不仅面向载客空中出租车,也被定位用于货运、应急响应和国防后勤。
✅ 2026年8月:Joby 与 Atoms 宣布建立战略合作伙伴关系,将在计划开展早期 eIPP 运营的市场收购并开发下一代垂直起降场。规划中的场址将作为多式联运枢纽,整合电动飞行器、自主地面车辆、共享出行和现场充电设施,展现出比独立垂直起降场更一体化的基础设施模式。
近期重要进展——日本和亚太地区
✅ 2026年9月:日本国土交通省将 SkyDrive 选为2026年度日本创业公司奖——国土交通省创业公司奖的获奖者,以表彰该公司在电动垂直起降飞行器研发、制造、销售和飞行运营方面的工作。此次表彰之际,日本正推动飞行汽车服务走向实际商业应用。
✅ 2026年9月:亿航与中国民用航空飞行学院成立低空运营研究院,重点研究面向中国无人驾驶低空航空领域的运营技术和专业培训。这一举措凸显了飞机生产之外正在浮现的瓶颈:开发大规模运营无人驾驶电动垂直起降网络所需的运营专业能力和系统。
✅ 2026年9月:亿航将其全球快速通道计划扩展至越南,河内成为继斯里兰卡之后第二个参与该计划的国家。该计划将为EH216-S型无人驾驶载客飞行器建立监管沙盒,使公司能够逐城验证低空运营,而不必等待单一的全球监管框架。
近期关键进展——产品与技术创新
✅ 2026年9月 - 自主飞行:Joby配备自主飞行系统的飞机完成了一次3,199英里的跨国飞行,展示了在远程监督下自主滑行、起飞、导航和着陆的能力。这项测试清晰展示了自主技术如何从实验室试验迈向实际运行应用场景。
✅ 2026年8月 - 无人驾驶运行:EHang的EH216-S在香港特区政府“低空经济监管沙盒X”项目下完成首次公开飞行。该飞行用于验证常态化无人驾驶运行,以及未来连接粤港澳大湾区的低空交通线路。
✅ 八月-2026年9月 - 低空基础设施:EHang还与中国建筑第六工程局启动低空基础设施合作,其香港和越南项目则在测试监管与运营模式。这些进展共同表明,eVTOL创新正逐步从飞机设计拓展至垂直起降场、低空航路、监管沙盒和完整运营生态系统。
获取定制行业报告:
https://www.datamintelligence.com/customize/evtol-aircraft-market?sindhuri
并购 / 战略动态
近期的收购、合作和生态布局正在重塑eVTOL飞机市场:
Archer Aviation - 波音eVTOL、自主飞行与国防业务整合
2026年8月,Archer与波音签署最终协议,Archer将据此收购波音旗下的Wisk Aero、SkyGrid和Insitu业务。该交易将Wisk的自主eVTOL技术、SkyGrid的空域管理能力与Insitu的无人机业务结合,打造一体化航空航天与国防平台。波音还将投资Archer并维持技术共享关系,预计交易将在2026年底前完成。
Archer Aviation - 收购Lilium知识产权
Archer在竞争性程序中胜出,将以18百万欧元收购约300项Lilium专利资产,交易于2025年10月达成。该专利组合涵盖涵道风扇、电动发动机、电池管理、高压系统、飞行控制、螺旋桨系统和飞机设计,使Archer得以获得Lilium在eVTOL项目期间开发的技术。
Archer Aviation - Overair及国防制造资产
2025年8月,Archer收购了Overair的专利组合并招募其核心工程人才,同时还从Mission Critical Composites收购了复合材料制造资产及一处约60,000平方英尺的设施。这些举措支持Archer与Anduril共同开发的混合动力自主VTOL国防项目。
Joby Aviation - 丰田制造业联盟
Joby与丰田的关系已从投资拓展至制造合作。在丰田首笔250百万美元战略投资于2025完成交割后,两家公司开始筹建战略制造联盟,以支持Joby扩大产能。Joby正将丰田的制造专长应用于飞机组装、工装、质量和生产流程。
Joby Aviation - Atoms垂直起降场合作
2026年8月,Joby与Atoms宣布建立战略合作伙伴关系,重点开发美国垂直起降场网络。该合作反映出一种转变:从将飞机视为独立产品,转向建设商业空中出租车运营所需的实体基础设施。
Eve Air Mobility - 与AirX合作在日本启动商业服务
2026年2月,Eve与总部位于日本的AirX签署具有约束力的订单协议,订购两架eVTOL飞机,并可选择追加48架,潜在承诺总量为50架。该协议与AirX计划在日本开展的城市空中交通服务相关。
BETA Technologies - 充电基础设施生态系统
BETA 将其电动航空基础设施拓展至飞机研发之外。在2026,其充电网络已覆盖138个站点;与此同时,公司宣布计划通过美国电动空中走廊联盟(ACES)新增至多250个充电地点,涉及加利福尼亚州、得克萨斯州、佛罗里达州和纽约州的机场及垂直起降场。
新产品/技术发布与部署
近期飞机、系统及运营部署正推动 eVTOL 技术更接近商业应用:
EHang——EH216-S商业载人无人驾驶运营
2025年3月,EHang 宣布,其EH216-S的运营方已从中国民航局(CAAC)获得首批民用载人无人驾驶航空器运营合格证。获批后,运营方可在广州、合肥等指定地点开展售票的低空旅游、观光及其他商业载客运营。
EHang——VT35远程航程无人驾驶 eVTOL
EHang推出了VT35,这是一款面向城际运营设计的长航程、无人驾驶载客电动垂直起降航空器。该航空器具备自主飞行、机队协同运行、障碍物探测与避让、标准化垂直起降场及充电基础设施。中国民航局于2025年3月受理了VT35的型号合格证申请,随后认证试验持续推进。
Eve Air Mobility——全尺寸原型机飞行试验
Eve 于2025年12月在巴西巴西航空工业公司加维昂·佩绍托设施完成其全尺寸无人驾驶 eVTOL 原型机的首次飞行。该飞机采用八个固定桨距升力旋翼和第五代电传飞控系统。截至2026年5月,Eve 已完成59次悬停和低速飞行,为其转换飞行测试计划积累了数据。
Eve Air Mobility——国际认证路径
2026年7月,Eve申请启动Eve 100的欧洲航空安全局型号合格证验证;与此同时,巴西国家民航局就更新后的适航标准启动了公众咨询。巴西国家民航局还专门针对Eve 100发布了拟议噪声认证标准,为该航空器的批准流程增添了正式的环境认证框架。
BETA Technologies——eIPP 运营部署
BETA 成为首批在美国 eVTOL 一体化试点计划(eIPP)下开展运营的公司之一。其初期部署包括医疗和货运任务,例如与 United Therapeutics 合作运输器官;公司计划在多个州开展运营。BETA 入选 eIPP 八个启动项目中的七个,数量为电动飞机开发商之最。
Archer Aviation——自主混合动力 VTOL 平台
Archer 与 Anduril 于2026年7月发布双方联合开发的系列混合动力自主 VTOL 平台。其防务版本名为 Thunder,设计为一款 Group 5级自主飞机;更广泛的平台则计划同时支持防务和商业应用。
Joby Aviation——符合 FAA 要求的飞机开始飞行试验
Joby 首架符合 FAA 要求的飞机于2026年3月开始飞行试验,作为型号检验授权(TIA)流程的一部分。该飞机用于为 FAA 的“计入认证进度”飞行试验做准备,标志着项目从研发飞机阶段转向正式认证机队阶段。
研发与技术进展
自主飞行与基于人工智能的飞机控制
该行业正从辅助驾驶迈向自主飞行 eVTOL 架构。波音的 Wisk 项目已累计完成超过 1,700 次飞行测试,涉及六代飞行器;与此同时,Archer 正将 Wisk 的自主飞行技术与 SkyGrid 的空域管理软件及其自身的航空人工智能平台结合起来。
垂直起降场仿真与数字化认证工具
波音与总部位于葡萄牙的 Almadesign 正在开发高保真 3D 垂直起降场仿真系统,以支持飞行员培训、程序验证和认证活动。该项目对最终进近和起飞区域进行建模,并采用 FAA 和 EASA 的建议来模拟未来先进空中交通的运行环境。
集成电推进与飞行控制验证
Eve 正利用其飞行测试项目验证电传飞控架构、八旋翼升力推进构型、能量管理、飞行器载荷及空气动力学模型,为转场飞行测试做准备。该公司采用逐步扩展飞行包线的方式,而不是从悬停测试直接进入完整的转换飞行运行。
面向更远航程和防务任务的混合电推进
Joby 已演示一款涡轮电动自主垂直起降平台,Archer 与 Anduril 则正在开发串联混合动力垂直起降架构。这些项目显示,推进构型有望拓展至纯电池电动飞行器运行包线之外,尤其适用于防务和特种任务。
电动航空充电作为核心飞行器技术
BETA 正将飞行器与充电基础设施作为一个整体系统开发,并控制包括电动机、逆变器、电池组、高压配电系统和飞行控制器在内的关键部件。其充电站扩展至 250 个,也为电动飞行器运行构建了可互操作的基础设施层。
噪声认证正成为正式的开发要求
巴西 ANAC 已通过针对 Eve 的 Eve 100 提出的认证标准,将 eVTOL 飞行器噪声要求纳入正式征求意见程序。这表明,噪声表现正日益纳入飞行器认证流程,而不再仅被视为工程问题或社区接受度问题。
解锁并全面掌握 360° 市场动态:
https://www.datamintelligence.com/buy-now-page?report=evtol-aircraft-market?sindhuri
全球 eVTOL 飞行器市场涵盖的细分领域:
按类型
市场包括载客、货运以及应急和特种任务 eVTOL 飞行器。随着城市空中出租车和先进空中交通应用不断增长,载客型 eVTOL 占据领先地位;货运和特种任务飞行器则在物流、医疗后送、监视和灾害应对领域日益受到关注。
按运行模式
市场分为有人驾驶、半自主和自主飞行器。由于早期商业运行强调安全和法规合规,有人驾驶 eVTOL 目前占据领先地位;随着人工智能、导航以及探测与避让技术不断改进,半自主和自主平台也在持续发展。
按座位数
市场涵盖单座、双座、三至四座、五至六座以及六座以上的飞行器。三至四座和五至六座构型在商业城市空中交通中的重要性日益提升,可在载客量、飞行器尺寸和运营经济性之间取得平衡。
按升力技术架构
市场涵盖多旋翼、升力与巡航、倾转旋翼、倾转机翼、涵道风扇和混合构型。多旋翼和推力矢量设计是主流构型之一,而升力与巡航及倾转类系统则适用于航程更远、速度更高的应用。
按推进类型
市场细分为全电动、混合电动和氢燃料电池推进。全电动 eVTOL 因运营复杂度较低、噪声较小且飞行中零排放而占主导地位;混合动力和氢动力系统则在开发中,旨在实现更长航程和更大载荷。
按航程
市场涵盖短航程(150 公里)。中程航空器在城市、郊区和区域出行领域受到浓厚的商业关注,在航程、载荷和能源需求之间取得平衡。
按最大起飞重量(MTOW)
市场涵盖重量低于 1,000 千克、1,000-2,000 千克以及高于 2,000 千克的航空器。轻型 eVTOL 正广泛面向载客、货运和短航程应用进行开发;较重型平台则面向更大载荷和专业任务。
按电池容量
市场细分为低于 100 千瓦时、100-200 千瓦时、200-350 千瓦时、350-500 千瓦时以及高于 500 千瓦时。100-200 千瓦时和 200-350 千瓦时系统对于载客和城市出行日益重要,这得益于能量密度、热管理和充电技术的进步。
按认证状态
市场涵盖概念设计、原型机、认证前阶段、已获认证以及获准商业运营的航空器。目前,原型机和认证前阶段占据相当大的比重,制造商正推进飞行试验和监管审批。
按产能水平
市场涵盖研发与原型机(500)。随着制造商向认证和商业规模化生产过渡,目前研发和小批量生产占主导地位。
按巡航速度
市场细分为低于 150 千米/小时、150-250 千米/小时以及高于 250 千米/小时。150-250 千米/小时是商业城市和区域出行的重要速度范围,更高速度则适用于城际应用。
按充电基础设施
市场涵盖电池电动充电、氢燃料加注和混合动力燃料系统。由于电动 eVTOL 占主导地位,且垂直起降机场的充电基础设施正在发展,电池电动充电处于领先地位。
按所有权模式
市场涵盖机队运营、私人所有和政府采购。预计机队运营将继续成为主要商业模式,而私人和政府所有权则支持个人出行和专业任务。
按航空器价格(平均售价区间)
该市场分为低于1.5十亿美元、1.5美元-3十亿、3美元-5十亿以及高于5十亿美元的区间。低于1.5十亿美元的类别是较易进入的细分市场,有助于机队运营商和新兴出行服务提供商采用相关产品。
按应用领域
该市场涵盖空中出租车客运、货运与物流、国防与军事、医疗后送、个人出行以及旅游与休闲。空中出租车客运是主要应用领域,物流、国防、医疗保健和旅游则提供了额外的增长机会。
按最终用户
该市场涵盖商业运营商、机队整合商、政府与国防部门、应急服务机构以及私人所有者。商业运营商是主要群体之一,航空公司、空中出租车服务商和出行公司正为部署 eVTOL 做准备。
按地区
北美 - 34%份额
北美是领先市场,受航空航天创新、投资、航空基础设施和监管进展的支持,其中美国和加拿大尤为突出。
欧洲 - 28%份额
欧洲受益于可持续发展举措、航空创新和监管发展;德国、法国和英国等国家正在建设 eVTOL 与先进空中交通生态系统。
亚太地区 - 30%份额
受城市化、航空航天制造、投资以及对空中出租车和低空出行日益增长的兴趣推动,亚太地区正在快速发展。DataM Intelligence 的 eVTOL 报告还将该地区列为最大市场。
联系我们 -
公司名称:DataM Intelligence 联系方式
联系人:Sai Kiran
电子邮箱:Sai.k@datamintelligence.com
电话:+1 877 441 4866
网站:https://www.datamintelligence.com
关于我们 -
DataM Intelligence 是一家市场研究与咨询公司,为组织提供从研究到咨询的端到端业务解决方案。DataM Intelligence 运用其掌握的领先商标趋势、洞察和进展,为像您这样的客户提供迅速而精准的解决方案。我们提供种类繁多的联合研究报告和定制报告,并采用稳健的方法论。
我们的研究数据库涵盖广泛领域的大量统计数据和深入分析,涉及超过 6300+ 份报告、40+ 个领域,为遍布 50+ 个国家的 200+ 家公司提供业务解决方案;同时满足影响我们庞大客户群增长轨迹的关键业务研究需求。
本新闻稿发布于 openPR。
来源:www.openpr.com · openpr.com